


GESSER.biz | Impuls No 128–2026 – Das ausführliche Dossier Wenn die KI ans Telefon geht
Vom klassischen Telefonservice zum intelligenten Kunden Service Center: Wie sich Kundenkommunikation, Fallabschluss und Mitarbeiterqualifizierung verändern
Warum Sie diesen Impuls lesen sollten | Summary
Das KundenServiceCenter (KSC) der Sparkassen hat sich in den vergangenen 15 Jahren erheblich verändert.
Aus einer überwiegend telefonischen Serviceeinheit wurde vielerorts ein Multikanalservice, der neben Anrufen auch E-Mails und Textchats bearbeitet. Gleichzeitig wurden die Kompetenzen zur fallabschließenden Bearbeitung erweitert – bis hin zu standardisierten Direktverkaufsprozessen am Telefon.
Einzelne Sparkassen bieten inzwischen zusätzlich die Möglichkeit, direkt über ihre Website einen Videochat zu starten.
Mit künstlicher Intelligenz beginnt nun die nächste Entwicklungsphase.
KI verändert das Kunden Service Center auf drei Ebenen:
1. Im Kundenkontakt: Sprachassistenten erkennen Anliegen, beantworten Fragen und können geeignete Standardprozesse automatisiert bearbeiten.
2. Am Arbeitsplatz: KI-Assistenten unterstützen Mitarbeitende während des Kundengesprächs mit Informationen, Lösungsvorschlägen und Dokumentationshilfen.
3. In der Personalentwicklung: KI wird zum digitalen Sparringspartner. Insbesondere neue Mitarbeitende und Quereinsteiger können realistische Kundengespräche trainieren und individuelles Feedback zu ihrer Gesprächsführung erhalten.
Die zentrale Herausforderung besteht darin, die Möglichkeiten der Technologie mit den tatsächlichen Kundenbedürfnissen und den Kompetenzen der Mitarbeitenden zu verbinden.
Die Zukunft des KSC liegt nicht in einer möglichst umfassenden Automatisierung, sondern in einer intelligenten Arbeitsteilung zwischen Mensch und Technologie.
GESSER.biz | Impuls 2 von 3
⏱ Lesezeit: ca. 13 Minuten
1. 15 Jahre Veränderung: Vom Telefonservice zum Multikanal-KSC
Wer verstehen möchte, welche Bedeutung künstliche Intelligenz für die Inboundtelefonie der Sparkassen haben wird, sollte zunächst auf die Entwicklung der vergangenen 15 Jahre zurückblicken.
2011: Das Telefon steht im Mittelpunkt
Vor 15 Jahren war das Telefon in vielen Sparkassen der wichtigste Kommunikationskanal des Kunden Service Centers.
Die Mitarbeitenden beantworteten Fragen, nahmen Serviceaufträge entgegen, vereinbarten Termine und leiteten Anliegen an die zuständigen Berater oder Fachabteilungen weiter.
Der Umfang der fallabschließenden Bearbeitung war von Institut zu Institut unterschiedlich. Häufig bestand die Aufgabe des KSC darin, für den Kunden erreichbar zu sein und sein Anliegen möglichst schnell an die richtige Stelle zu bringen. Der Schwerpunkt lag auf telefonischer Erreichbarkeit, Freundlichkeit und einten Anrufbearbeitung.
Die erste Veränderung: E-Mail und Textchat kommen hinzu
Mit dem Ausbau digitaler Kommunikationsangebote veränderte sich das Aufgabenprofil. Immer mehr Sparkassen übertrugen ihren Kunden Service Centern auch die Bearbeitung eingehender E-Mails. Hinzu kam der Textchat, über den Kunden direkt aus der Internetfiliale heraus Fragen stellen konnten.
Damit wurde aus dem telefonischen Service zunehmend ein Multikanalservice. Für die Mitarbeitenden entstanden zusätzliche Anforderungen.
Ein telefonisches Kundengespräch unterscheidet sich erheblich von der schriftlichen Kommunikation. Am Telefon können Rückfragen unmittelbar gestellt, Unsicherheiten an der Stimme erkannt und Missverständnisse direkt geklärt werden. Im Textchat und bei E-Mails müssen Sachverhalte dagegen besonders präzise und verständlich formuliert werden.
Zugleich verändern sich die Erwartungen der Kunden an die Reaktionsgeschwindigkeit.
Das KSC musste lernen, nicht nur am Telefon, sondern über mehrere Kommunikationskanäle professionell und verbindlich zu kommunizieren.
Die zweite Veränderung: Mehr Fallabschluss statt Weiterleitung
Parallel dazu erweiterten viele Sparkassen die Bearbeitungskompetenzen ihrer KSC. Immer mehr Serviceanliegen sollten bereits beim ersten Kundenkontakt vollständig erledigt werden. Aus der reinen Auftragsannahme wurde zunehmend eine fallabschließende Kundenbetreuung.
Damit veränderte sich die Rolle der Mitarbeitenden.
Bankfachliches Wissen, Prozesskenntnisse und die sichere Anwendung der entsprechenden IT-Systeme gewannen an Bedeutung. Der Kunde sollte nicht mehr für jedes Anliegen an einen anderen Ansprechpartner verwiesen werden müssen. Die Qualität des KSC wurde zunehmend daran gemessen, ob das Kundenanliegen tatsächlich gelöst werden konnte.
Die dritte Veränderung: Service wird vertrieblich
Mit erweiterten Bearbeitungskompetenzen entstanden zugleich neue vertriebliche Möglichkeiten. Neben der Vereinbarung von Beratungsterminen konnten geeignete Produkte und Dienstleistungen zunehmend direkt im Telefongespräch abgeschlossen werden. Dazu gehören – abhängig von den Kompetenzen und Prozessen des jeweiligen Instituts – beispielsweise standardisierte Konto- und Kartenprodukte, ausgewählte Versicherungsangebote oder weitere digital unterstützte Abschlussprozesse.
Damit entwickelte sich das KSC in vielen Sparkassen von einer überwiegend serviceorientierten Einheit zu einem Bereich mit zusätzlichen vertrieblichen Aufgaben.
Die Anforderungen an die Gesprächsführung veränderten sich erneut.
Mitarbeitende mussten nicht nur Anliegen klären, sondern auch Kundenbedürfnisse erkennen, passende Lösungen erläutern und gegebenenfalls einen verbindlichen Abschluss herbeiführen.
Aus dem Servicegespräch wurde zunehmend ein Gespräch mit zusätzlichem Beratungs- und Vertriebspotenzial.
Die vierte Veränderung: Persönlicher Kontakt wird digital
Inzwischen erweitern einzelne Sparkassen ihre Kontaktmöglichkeiten um den direkten Videochat. Dabei geht es ausdrücklich nicht um die bereits seit Jahren bekannte Videoberatung nach vorheriger Terminvereinbarung.
Gemeint ist vielmehr die Möglichkeit, über die Website der Sparkasse unmittelbar einen Videoanruf zu starten und während der angebotenen Servicezeiten mit einem Mitarbeiter zu sprechen. Slche Angebote sind beispielsweise bei der Stadt- und Kreissparkasse Leipzig und der Kreissparkasse Köln öffentlich dokumentiert. Auch die Sparkasse Bodensee beschreibt ein Videoangebot, das ohne vorherige Terminvereinbarung genutzt werden kann.
Neben der Kontaktaufnahme über die Website der Sparkasse nutzen immer mehr Institute auch den videogestützten Service über Videostelen in den Servicefoyers einzelner Geschäftsstellen.
Mit diesen beiden Lösungen entsteht ein weiterer Kommunikationskanal zwischen digitaler Selbstbedienung und persönlichem Kundenkontakt. Der Kunde bleibt zu Hause, am Arbeitsplatz oder nutzt die technische Lösung im SB-Bereich und kann dennoch unmittelbar mit einem Menschen sprechen.
Für das KSC beziehungsweise die zuständige digitale Serviceeinheit bedeutet dies zusätzliche Anforderungen an Gesprächsführung, technische Ausstattung und Organisation.
Eine belastbare bundesweite Statistik darüber, wie viele Sparkassen bereits einen solchen spontanen Videochat anbieten, liegt öffentlich nicht vor.
Wichtig ist dabei die Unterscheidung zwischen direktem Videochat, Nutzung der VIdeostele, terminierter Videoberatung und Videoidentifikation. Die Beispiele zeigen jedoch, dass sich das Kommunikationsangebot einzelner Sparkassen bereits über Telefon, E-Mail und Textchat hinaus erweitert hat.
Die fünfte Veränderung: Künstliche Intelligenz übernimmt neue Aufgaben
Mit KI-gestützten Sprachassistenten, intelligenten Wissenssystemen und digitalen Trainingspartnern beginnt gerade jetzt eine weitere Entwicklungsphase. Erstmals kann Technologie nicht nur Kommunikationskanäle bereitstellen und Prozesse unterstützen.
Sie kann natürliche Sprache verarbeiten, Gesprächsinhalte erkennen, Rückfragen stellen und geeignete Anliegen selbstständig bearbeiten. Gleichzeitig entstehen neue Möglichkeiten, Mitarbeitende während der Arbeit zu unterstützen und ihre Qualifizierung individueller zu gestalten.
Die Entwicklung des KSC lässt sich damit auf eine einfache Formel bringen:
Vom Telefonservice über den fallabschließenden Multikanalservice zum intelligenten Kunden Service Center.
Diese Entwicklung verlief nicht überall gleichzeitig und nicht in jedem Institut mit derselben Geschwindigkeit. Die Richtung ist jedoch erkennbar: Das KSC übernimmt zunehmend Verantwortung für die vollständige Bearbeitung von Kundenanliegen – unabhängig vom Kommunikationskanal.
2. Wenn die KI selbst mit dem Kunden spricht
Die sichtbarste Veränderung durch künstliche Intelligenz ist der Einsatz moderner Sprachassistenten. Viele Kunden kennen bereits klassische Sprachdialogsysteme.
„Drücken Sie die 1 für Kontofragen, die 2 für Kartenservice …“
Solche Systeme konnten Anrufe anhand festgelegter Auswahlmöglichkeiten weiterleiten. Moderne KI-Sprachassistenten gehen deutlich weiter.
Ein Kunde kann sein Anliegen in natürlicher Sprache formulieren:
„Ich habe ein neues Smartphone und kann meine Überweisungen nicht mehr freigeben.“
Ein entsprechend eingerichtetes System erkennt das Thema, kann Rückfragen stellen und geeignete Informationen bereitstellen. Bei einfachen Anliegen kann die Bearbeitung möglicherweise vollständig automatisiert erfolgen. Bei komplexeren Fragen wird der Anruf an einen Mitarbeiter weitergeleitet.
Vier Stufen der KI-gestützten Telefonie
Stufe 1: Anliegen erkennen und zuordnen
Der Sprachassistent versteht, worum es geht, und leitet den Anruf an die richtige Stelle.
Stufe 2: Informationen bereitstellen
Standardfragen zu Servicezeiten, Unterlagen oder allgemeinen Abläufen werden automatisch beantwortet.
Stufe 3: Serviceprozesse bearbeiten
Mit entsprechender technischer Integration und den erforderlichen Sicherheitsverfahren können standardisierte Aufträge automatisiert unterstützt oder abgeschlossen werden.
Stufe 4: Komplexere Dialoge führen
Fortgeschrittene Systeme können mehrstufige Gespräche führen, Rückfragen stellen und Informationen aus dem bisherigen Gespräch berücksichtigen. Dabei muss allerdings zwischen der Fähigkeit, ein Gespräch überzeugend zu führen, und der Fähigkeit, ein Anliegen fachlich richtig zu lösen, unterschieden werden.
Eine KI, die menschlich klingt, arbeitet deshalb noch lange nicht fehlerfrei.
Für Sparkassen kommt es auf die Zuverlässigkeit der Informationen, die Sicherheit der Prozesse und die erfolgreiche Bearbeitung des Kundenanliegens an.
3. Praxisbeispiel: Wenn der Voicebot Serviceanrufe übernimmt
Dass KI-gestützte Telefonie längst nicht mehr nur ein Zukunftsszenario ist, zeigt das Beispiel der Sparkasse Rhein Neckar Nord. Dort kommt der Sprachassistent „Linda+ Voice“ von S-Markt & Mehrwert zum Einsatz.
Eine veröffentlichte Anbieter-Fallbeschreibung nennt für Juli 2025 folgende Zahlen:
1.605 eingegangene Serviceanrufe
1.238 vom Voicebot übernommene Anrufe
367 an das KSC weitergeleitete Anrufe
Damit übernahm der Voicebot rechnerisch rund 77 Prozent der betrachteten Serviceanrufe. Die Zahl ist bemerkenswert.
Allerdings ist eine wichtige Unterscheidung erforderlich:
Ein vom Voicebot übernommener Anruf ist nicht automatisch ein vollständig gelöstes Kundenanliegen.
Die tatsächliche Qualität einer solchen Lösung zeigt sich erst, wenn auch die erfolgreiche Bearbeitung, mögliche Folgekontakte und die Kundenzufriedenheit berücksichtigt werden. Die Zahlen stammen aus einer Anbieter-Fallbeschreibung und sind nicht als repräsentative Ergebnisse für die gesamte Sparkassenlandschaft zu verstehen.
Dennoch verdeutlicht das Beispiel, welches Potenzial geeignete Standardprozesse für eine automatisierte Bearbeitung bieten.
4. Erreichbarkeit neu gedacht: 24 Stunden Service?
Im ersten Teil unserer Reihe haben wir gesehen, dass die tatsächlichen Anrufzahlen nicht zwangsläufig widerspiegeln, wann Kunden ihre Sparkasse gerne erreichen würden. Die Continentale-Studie 2025 liefert hierzu interessante Anhaltspunkte.
Unter den befragten berufstätigen Versicherungskunden wünschen sich:
44 Prozent Erreichbarkeit vor 9 Uhr.
28 Prozent Erreichbarkeit nach 18 Uhr.
Diese Ergebnisse sind nicht unmittelbar auf Sparkassen übertragbar. Sie verdeutlichen aber die Frage, ob klassische Servicezeiten den Bedürfnissen aller Kundengruppen gerecht werden.
Bislang war eine Erweiterung der telefonischen Erreichbarkeit vor allem mit zusätzlichen Personalressourcen verbunden. KI-Sprachassistenten verändern diese Ausgangslage.
Sie können auch außerhalb der persönlichen Servicezeiten Anrufe entgegennehmen, Informationen bereitstellen und geeignete Anliegen bearbeiten. Ein Kunde, der abends um 21 Uhr eine Frage zu seinem Online-Banking hat, könnte unmittelbar Unterstützung erhalten.
Doch hier gilt eine wichtige Unterscheidung:
24 Stunden Anrufannahme sind nicht dasselbe wie 24 Stunden Problemlösung.
Wenn ein Sprachassistent lediglich erklärt, dass der zuständige Mitarbeiter am nächsten Morgen wieder erreichbar ist, entsteht nur ein begrenzter Mehrwert. Ein sinnvoller KI-Service sollte deshalb mindestens eines der folgenden Ergebnisse ermöglichen:
- Das Anliegen wird unmittelbar erledigt.
- Der Kunde erhält eine konkrete und hilfreiche Anleitung.
- Ein notwendiger Folgekontakt wird vorbereitet.
- Bei dringenden Anliegen wird ein geeigneter Eskalationsweg eröffnet.
Erst dadurch entsteht aus technischer Verfügbarkeit ein tatsächlicher Kundennutzen.
5. Die zweite KI-Revolution: Unterstützung während des Kundengesprächs
Bei künstlicher Intelligenz in der Inboundtelefonie denken viele zunächst an Systeme, die selbstständig mit Kunden sprechen. Mindestens ebenso interessant ist jedoch eine andere Entwicklung.
KI unterstützt den Mitarbeiter, während dieser mit dem Kunden telefoniert.
Solche Lösungen werden häufig als KI-Copilot oder Agent Assist bezeichnet. Ein Beispiel:
Ein Kunde ruft an, weil nach einem Smartphonewechsel sein Freigabeverfahren nicht mehr funktioniert. Während des Gesprächs erkennt ein Assistenzsystem das Thema und stellt dem Mitarbeiter passende Informationen bereit. Dazu können gehören:
- Aktuelle Schritt-für-Schritt-Anleitungen
- Hinweise auf typische Fehlerquellen
- Sicherheitsanforderungen
- Empfehlungen für den nächsten Bearbeitungsschritt
Der Mitarbeiter muss nicht erst unterschiedliche Wissensdatenbanken durchsuchen. Er kann sich stärker auf den Kunden konzentrieren.
Auch bei der Dokumentation des Gesprächs kann KI unterstützen. So könnte ein System beispielsweise eine Zusammenfassung des Gesprächs vorbereiten, die anschließend vom Mitarbeiter kontrolliert und freigegeben wird.
Damit entsteht eine neue Form der Arbeitsteilung.
Die KI übernimmt Informationssuche und Vorbereitung. Der Mensch konzentriert sich auf Gesprächsführung, Problemlösung und Kundenbeziehung.
Das kann nicht nur Bearbeitungszeiten reduzieren, sondern auch die Qualität der Kundenbetreuung verbessern.
Voraussetzung ist allerdings, dass die bereitgestellten Informationen aktuell, fachlich richtig und für den konkreten Fall geeignet sind. KI-generierte Empfehlungen dürfen gerade im Bankgeschäft nicht ungeprüft übernommen werden.
6. Die dritte KI-Revolution: Der digitale Sparringspartner für neue Mitarbeitende
Vom klassischen Einarbeitungsplan zum individuellen Gesprächstraining
Eine besonders interessante Entwicklung betrifft die Einarbeitung und Qualifizierung neuer Mitarbeitender.
Gerade für Quereinsteiger im Kunden Service Center kann künstliche Intelligenz künftig eine wichtige Rolle übernehmen. Wer neu in einem Sparkassen-KSC beginnt, muss innerhalb vergleichsweise kurzer Zeit unterschiedliche Kompetenzen entwickeln.
Bankfachliches Wissen, technische Anwendungen, interne Prozesse und Sicherheitsanforderungen gehören ebenso dazu wie eine professionelle telefonische Gesprächsführung.
Viele Quereinsteiger bringen bereits Erfahrungen im Umgang mit Kunden mit. Allerdings stammen diese häufig aus anderen Branchen. Die Herausforderung besteht deshalb nicht nur darin, neues Fachwissen zu vermitteln. Es geht auch darum, vorhandene kommunikative Fähigkeiten auf die besonderen Anforderungen der Sparkassen-Telefonie zu übertragen.
Bisher geschieht dies überwiegend durch Schulungen, Hospitationen, Gesprächsleitfäden und begleitendes Training am Arbeitsplatz.
Diese Instrumente werden weiterhin benötigt.
Künftig kann jedoch ein KI-Assistent als zusätzlicher persönlicher Sparringspartner hinzukommen.
Der KI-Assistent übernimmt die Rolle des Kunden
Stellen wir uns eine neue Mitarbeiterin vor, die zuvor im Einzelhandel gearbeitet hat. Sie verfügt über Erfahrungen im persönlichen Kundenkontakt, ist aber noch unsicher im Umgang mit bankfachlichen Anliegen am Telefon. Ein KI-gestütztes Trainingssystem stellt ihr eine realistische Gesprächssituation:
„Ich habe gestern eine Überweisung gemacht. Das Geld ist immer noch nicht angekommen. Was ist da los?“
Die Mitarbeiterin führt das Gespräch. Die KI übernimmt die Rolle des Kunden, reagiert auf Rückfragen und passt den Gesprächsverlauf an die Antworten an.
Dabei kann sie unterschiedliche Kundentypen simulieren:
- Den freundlichen Kunden mit einer einfachen Frage
- Den ungeduldigen Kunden, der eine schnelle Lösung erwartet
- Den verunsicherten Kunden, der zusätzliche Erklärungen benötigt
- Den verärgerten Kunden, der bereits mehrfach Kontakt aufgenommen hat
Die Gesprächssituationen lassen sich wiederholen und im Schwierigkeitsgrad anpassen.
Aus dem KI-Kunden wird ein Feedbackgeber
Nach dem simulierten Gespräch wechselt die KI die Perspektive. Sie analysiert die Gesprächsführung und gibt eine individuelle Rückmeldung.
Beispielsweise:
„Du hast das Anliegen freundlich aufgenommen und durch gezielte Rückfragen geklärt. Allerdings hast Du das weitere Vorgehen nicht ausreichend erläutert. Versuche, das Gespräch mit einer konkreten Vereinbarung abzuschließen.“
Die Mitarbeiterin kann die Situation anschließend erneut trainieren. Dabei wird nicht nur Wissen abgefragt, sondern praktisches Kommunikationsverhalten eingeübt.
Das unterscheidet einen KI-Sparringspartner von klassischen digitalen Lernprogrammen.
Die KI vermittelt nicht nur, wie ein gutes Gespräch geführt werden sollte. Sie ermöglicht, es tatsächlich zu üben.
Individuelles Training statt gleicher Lerninhalte für alle
Nicht jeder neue Mitarbeiter benötigt dieselbe Unterstützung.
Ein Quereinsteiger mit langjähriger Vertriebserfahrung kann bereits sicher mit Einwänden umgehen, benötigt aber Unterstützung bei bankfachlichen Fragestellungen.
Ein anderer Mitarbeiter verfügt über fundiertes Fachwissen, hat jedoch Schwierigkeiten, komplexe Sachverhalte am Telefon verständlich zu erklären.
Ein KI-Assistent könnte die Trainingsschwerpunkte entsprechend anpassen.
So entstehen individuelle Lernwege.
Auch die jederzeitige Verfügbarkeit ist ein Vorteil.
Schwierige Gesprächssituationen können mehrfach geübt werden, ohne dass jedes Mal ein Trainer oder erfahrener Kollege eingebunden werden muss. Das ersetzt keine persönliche Begleitung, kann aber die vorhandenen Trainingskapazitäten sinnvoll ergänzen.
Feedback auch bei realen Kundengesprächen?
Perspektivisch ist ein weiterer Einsatz denkbar.
Mit geeigneten technischen und rechtlichen Voraussetzungen könnten KI-Systeme auch reale Kundengespräche auswerten und Hinweise zur Gesprächsführung geben. Beispielsweise zur Anliegenklärung, Verständlichkeit, Gesprächsstruktur oder Verbindlichkeit des Gesprächsabschlusses.
Gerade während der Einarbeitung könnte dies das Training am Arbeitsplatz unterstützen.
Allerdings sind hier klare Grenzen erforderlich.
Die Auswertung realer Gespräche berührt Datenschutz, Persönlichkeitsrechte und gegebenenfalls betriebliche Mitbestimmungsrechte. Außerdem kann KI-generiertes Feedback fachlich oder situativ unzutreffend sein.
Die KI sollte Sparringspartner sein – nicht digitaler Kontrolleur.
Für den Einstieg bieten simulierte Gespräche mit fiktiven Kundendaten einen geeigneten und deutlich risikoärmeren Ansatz.
Drei Säulen der künftigen Einarbeitung
Die Einarbeitung neuer Mitarbeitender könnte künftig auf drei eng miteinander verbundenen Säulen beruhen.
1. Fachliche Qualifizierung
Vermittlung von Bankwissen, Prozessen, Systemen und Sicherheitsanforderungen.
2. KI-gestütztes Gesprächstraining
Realistische Simulationen, individuelle Übungen und unmittelbares Feedback zur Gesprächsführung.
3. Persönliches Training am Arbeitsplatz
Begleitung durch erfahrene Mitarbeitende, Trainer und Führungskräfte mit gezielter Reflexion tatsächlicher Kundensituationen.
Diese Kombination kann die Einarbeitung praxisnäher und individueller gestalten. Ob sich dadurch Einarbeitungszeiten tatsächlich verkürzen lassen, muss anhand konkreter Anwendungen überprüft werden. Die wichtigste Chance liegt ohnehin nicht allein in der Geschwindigkeit.
Entscheidend ist, wie schnell neue Mitarbeitende die Sicherheit gewinnen, Kundenanliegen eigenständig, verständlich und zuverlässig zu bearbeiten.
7. Wenn Sprache keine Barriere mehr sein muss
Eine weitere Entwicklung betrifft die mehrsprachige Kommunikation.
KI-gestützte Übersetzungssysteme können Mitarbeitende dabei unterstützen, mit Kunden zu kommunizieren, die nur eingeschränkt Deutsch sprechen. Dabei wird die Sprache des Kunden übersetzt und die Antwort des Mitarbeiters in der jeweiligen Kundensprache wiedergegeben. Diese Systeme sind heute schon bei einigen Modellen der Video-Stelen im Einsatz.
Das kann insbesondere bei allgemeinen Servicefragen hilfreich sein.
Allerdings gilt auch hier:
Eine flüssige Übersetzung ist nicht automatisch eine fachlich präzise Übersetzung. Bei Vertragsinhalten, rechtlich relevanten Erklärungen oder sicherheitskritischen Vorgängen müssen zusätzliche Kontrollmechanismen greifen.
KI kann Sprachbarrieren reduzieren.
Die Verantwortung für korrekte und verständliche Informationen bleibt bestehen.
8. Wann der Mensch unverzichtbar bleibt
Nicht jedes Kundenanliegen eignet sich für eine automatisierte Bearbeitung. Ein Kunde, dessen Karte nicht funktioniert, benötigt möglicherweise lediglich eine einfache Information. Ein anderer befindet sich im Ausland, benötigt dringend Geld oder vermutet einen Betrugsfall.
Obwohl beide Anrufe dasselbe Stichwort enthalten, unterscheiden sich die Anforderungen erheblich. Persönliche Unterstützung bleibt insbesondere wichtig bei:
- Komplexen Anliegen, die mehrere Themen miteinander verbinden.
- Unsicherheit und Vertrauensbedarf, wenn Kunden Erklärungen oder persönliche Orientierung benötigen.
- Emotional belastenden Situationen, etwa bei Betrugsverdacht oder finanziellen Schwierigkeiten.
- Ausnahmen und technischen Problemen, die sich nicht über standardisierte Prozesse lösen lassen.
Daraus ergibt sich eine weitere Konsequenz für die Personalentwicklung.
Wenn KI zunehmend einfache Standardanliegen übernimmt, kann sich die Zusammensetzung der persönlich bearbeiteten Gespräche verändern. Für Mitarbeitende können damit höhere Anforderungen an Problemlösung, Gesprächsführung und fachliche Kompetenz entstehen.
Je mehr Standardanliegen automatisiert werden, desto wichtiger wird die Qualität der persönlichen Kundenbetreuung.
9. Vertrauen, Datenschutz und klare Verantwortlichkeiten
Gerade im Bankgeschäft sind die Anforderungen an KI-Systeme besonders hoch. Kunden vertrauen ihrer Sparkasse sensible Informationen an. Deshalb müssen technische Möglichkeiten immer mit Datenschutz, Sicherheit und nachvollziehbaren Verantwortlichkeiten verbunden werden.
Vier Grundsätze sind dabei wesentlich.
Transparenz
Kunden müssen erkennen können, wenn sie unmittelbar mit einem KI-System kommunizieren. Die entsprechenden Transparenzpflichten des europäischen AI Act gelten seit August 2026.
Datenschutz
Die Verarbeitung personenbezogener Informationen muss den geltenden datenschutzrechtlichen Anforderungen entsprechen.
Sicherheit
Für sensible Bankvorgänge müssen geeignete Authentifizierungs- und Kontrollverfahren eingehalten werden.
Verantwortung
Es muss klar geregelt sein, welche Aufgaben die KI übernehmen darf und wann ein Mitarbeiter entscheiden oder eingreifen muss. Diese Anforderungen gelten nicht nur für Sprachassistenten im Kundenkontakt. Sie sind auch beim Einsatz von KI in der Mitarbeiterqualifizierung relevant. Insbesondere die automatisierte Analyse realer Mitarbeitergespräche erfordert eine sorgfältige rechtliche und organisatorische Prüfung.
Vertrauen entsteht nicht dadurch, dass KI möglichst menschlich klingt, sondern durch Transparenz, Verlässlichkeit und kontrollierbare Prozesse.
10. Neue Kennzahlen für die KI-gestützte Inboundtelefonie
Mit dem Einsatz künstlicher Intelligenz müssen auch die Steuerungsinstrumente weiterentwickelt werden. Klassische Kennzahlen wie Anrufvolumen, Wartezeit, Erreichbarkeit und durchschnittliche Gesprächsdauer bleiben relevant. Sie reichen jedoch nicht mehr aus.
Künftig sollten drei Perspektiven berücksichtigt werden.
Kundenperspektive
- Wie viele Anliegen werden vollständig gelöst?
- Wie zufrieden sind die Kunden?
- Wie häufig müssen Kunden nach einem automatisierten Gespräch erneut Kontakt aufnehmen?
- Wie zuverlässig funktioniert die Übergabe an einen Mitarbeiter?
Mitarbeiterperspektive
- Wie hilfreich sind die KI-Vorschläge während des Gesprächs?
- Werden Suchzeiten und Dokumentationsaufwände tatsächlich reduziert?
- Verbessert sich die Qualität der persönlichen Kundenbetreuung?
Qualifizierungsperspektive
- Wie entwickeln sich neue Mitarbeitende während der Einarbeitung?
- Welche Gesprächskompetenzen verbessern sich durch KI-gestützte Simulationen?
- Welche Trainingsinhalte benötigen zusätzliche persönliche Begleitung?
- Wie sicher und selbstständig bearbeiten Quereinsteiger ihre ersten realen Kundengespräche?
Diese Kennzahlen sollten zur Verbesserung von Prozessen und Qualifizierung dienen, nicht zur unreflektierten automatisierten Bewertung einzelner Mitarbeitender.
Der Erfolg von KI lässt sich nicht allein an eingesparten Minuten messen. Entscheidend sind bessere Lösungen, zufriedenere Kunden und kompetentere Mitarbeitende.
11. Ausblick bis 2031: Das KSC als intelligentes Servicenetzwerk
Wie könnte ein Kunden Service Center in fünf Jahren aussehen? Ein realistisches Entwicklungsszenario verbindet vier Elemente.
Digitale Selbstbedienung
Kunden erledigen einfache Anliegen über App, Internetfiliale oder andere digitale Angebote.
KI-gestützter Kundenservice
Sprachassistenten beantworten Fragen, bearbeiten geeignete Standardprozesse und steuern Anrufe.
KI-unterstützte Mitarbeitende
Digitale Assistenten stellen während des Gesprächs Informationen bereit und unterstützen bei der Bearbeitung und Dokumentation.
KI-gestützte Personalentwicklung
Neue Mitarbeitende und Quereinsteiger trainieren Gesprächssituationen mit virtuellen Kunden und erhalten individuelles Feedback.
Diese Elemente greifen idealerweise ineinander. Ein Kunde beginnt sein Anliegen digital, setzt es telefonisch fort und wird bei Bedarf an einen Mitarbeiter übergeben. Der Mitarbeiter erhält die notwendigen Informationen und kann sich auf die Lösung konzentrieren. Neue Mitarbeitende werden durch KI-gestützte Lern- und Trainingssysteme auf solche Situationen vorbereitet.
Damit verändert sich nicht nur die technische Infrastruktur.
Das KSC entwickelt sich zu einem intelligenten Zusammenspiel aus Selbstbedienung, Automatisierung, persönlicher Betreuung und kontinuierlicher Qualifizierung.
Schon gewusst?
KI kann gleichzeitig Kunde, Wissensassistent und Trainingspartner sein.
In einem simulierten Telefongespräch übernimmt sie zunächst die Rolle eines Kunden. Anschließend analysiert sie die Gesprächsführung und gibt individuelle Hinweise. Bei einem späteren realen Kundengespräch kann ein anderes KI-System passende Fachinformationen bereitstellen. Damit eröffnet sich eine neue Verbindung zwischen Einarbeitung, Training und täglicher Arbeit.
Für Quereinsteiger könnte diese Kombination besonders wertvoll werden.
12. Praxis-Check für KSC-Führungskräfte
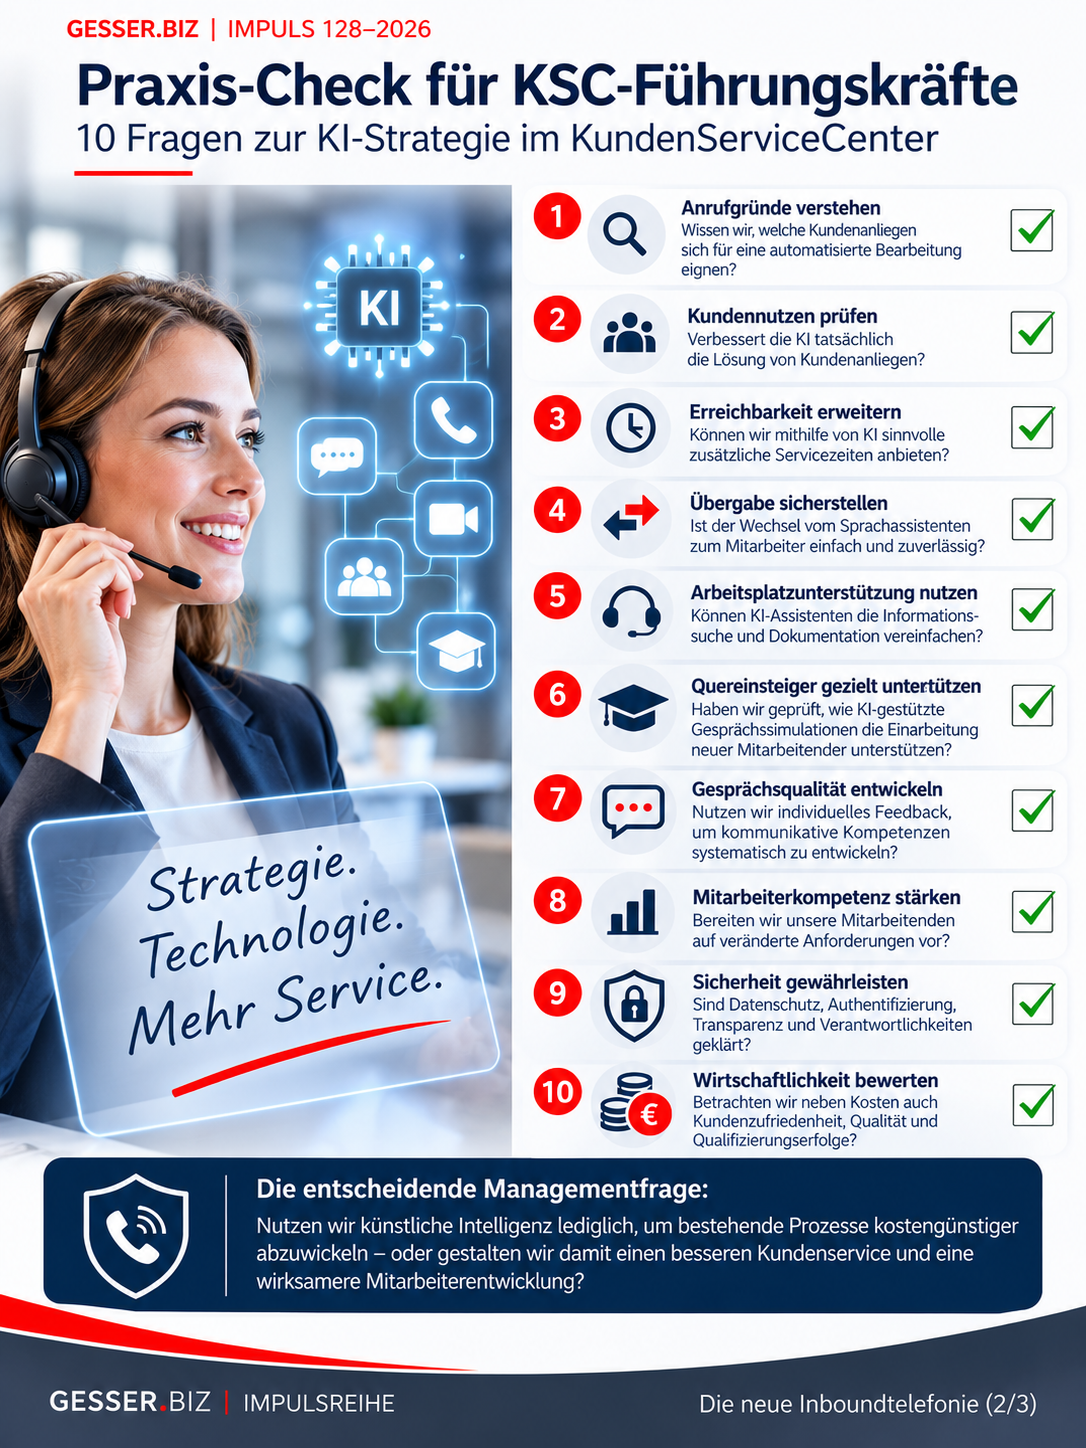
Zehn Fragen zur KI-Strategie im Kunden Service Center
Anrufgründe: Wissen wir, welche Kundenanliegen sich für eine automatisierte Bearbeitung eignen?
Kundennutzen: Verbessert die KI tatsächlich die Lösung von Kundenanliegen?
Erreichbarkeit: Können wir mithilfe von KI sinnvolle zusätzliche Servicezeiten anbieten?
Übergabe: Ist der Wechsel vom Sprachassistenten zum Mitarbeiter einfach und zuverlässig?
Arbeitsplatzunterstützung: Können KI-Assistenten die Informationssuche und Dokumentation vereinfachen?
Quereinsteiger: Haben wir geprüft, wie KI-gestützte Gesprächssimulationen die Einarbeitung unterstützen könnten?
Gesprächsqualität: Nutzen wir individuelles Feedback, um kommunikative Kompetenzen systematisch zu entwickeln?
Mitarbeiterkompetenz: Bereiten wir unsere Mitarbeitenden auf veränderte Anforderungen vor?
Sicherheit: Sind Datenschutz, Authentifizierung, Transparenz und Verantwortlichkeiten geklärt?
Wirtschaftlichkeit: Bewerten wir neben Kosten auch Kundenzufriedenheit, Qualität und Qualifizierungserfolge?
Die entscheidende Managementfrage:
Nutzen wir künstliche Intelligenz lediglich, um bestehende Prozesse kostengünstiger abzuwickeln – oder gestalten wir damit einen besseren Kundenservice und eine wirksamere Mitarbeiterentwicklung?
Fazit zum 2. Teil der Impulsreihe "Die neue Inboundtelefonie"
Fazit: KI verändert Kundenservice und Personalentwicklung
Das Kunden Service Center der Sparkassen hat in den vergangenen 15 Jahren eine bemerkenswerte Entwicklung durchlaufen. Aus einer überwiegend telefonischen Serviceeinheit wurde vielerorts ein Multikanalservice mit erweiterten Kompetenzen zur fallabschließenden Bearbeitung und zusätzlichen vertrieblichen Aufgaben.
Mit künstlicher Intelligenz beginnt nun die nächste Entwicklungsphase.
KI kann geeignete Kundenanliegen automatisiert bearbeiten und die Erreichbarkeit erweitern. Sie kann Mitarbeitende während persönlicher Kundengespräche unterstützen und ihnen schneller Zugang zu relevanten Informationen verschaffen. Und sie kann zu einem neuen Instrument der Personalentwicklung werden. Gerade für Quereinsteiger eröffnet der digitale Sparringspartner interessante Möglichkeiten, um Gesprächssituationen zu trainieren, individuelle Stärken auszubauen und Sicherheit im Kundenkontakt zu gewinnen.
Doch bei allen technischen Möglichkeiten bleibt ein Grundsatz entscheidend:
KI ist dann erfolgreich, wenn sie Menschen unterstützt – Kunden bei der Lösung ihrer Anliegen und Mitarbeitende bei der Entwicklung ihrer Kompetenzen.
Die Zukunft des KSC liegt deshalb nicht in einer möglichst umfassenden Automatisierung. Sie liegt in einer intelligenten Verbindung aus Technologie, persönlicher Betreuung und professioneller Qualifizierung.
Klingen für Sie die Ausführungen zur künftigen Rolle der KI doch zu sehr nach "Science Fiction"?
Ja, der Eindruck kann leicht entstehen. Insbesondere wenn man die Geschwindigkeit bei der Einführung technischer Innovationen in den letzten 20-30 Jahren betrachtet.
Nun, ich habe im letzten Jahr eines der führenden Unternehmen für KI-Lösungen im Bankvertrieb, die Spitch AG in Zürich besucht und mehrere Tage die Entwicklungen und Lösungen getestet und mir erläutern lassen. Hier werden bereits diese Systeme betrieben, weiter entwickelt und optimiert. Und das nicht nur in einem High-Tech-Labor, sondern auch in der realen Praxis einiger ausgewählter Institute.
Diese Einblicke und die Geschwindigkeit, mit der dieses Thema in der Praxis umgesetzt wird, ist eher eine Beschreibung des derzeitigen Standes und nicht "Science Fiction".
Ausblick auf Impuls 129 | 2026
Die neue Inboundtelefonie (3/3)
Vom Telefonservice zur Kundenverantwortung: Wie KSC+ die Sparkassen verändert
Wenn künstliche Intelligenz Standardanliegen übernimmt und Mitarbeitende bei der Bearbeitung komplexerer Fälle unterstützt, stellt sich eine weiterführende Frage:
Welche Aufgaben und Verantwortlichkeiten übernimmt das Kunden Service Center künftig?
Im dritten Teil beschäftigen wir uns mit erweiterten Betreuungsmodellen, neuen Anforderungen an Mitarbeitende und Führungskräfte sowie der Entwicklung vom klassischen Telefonservice zu einer aktiven Kundenverantwortung.
Zum Mitnehmen
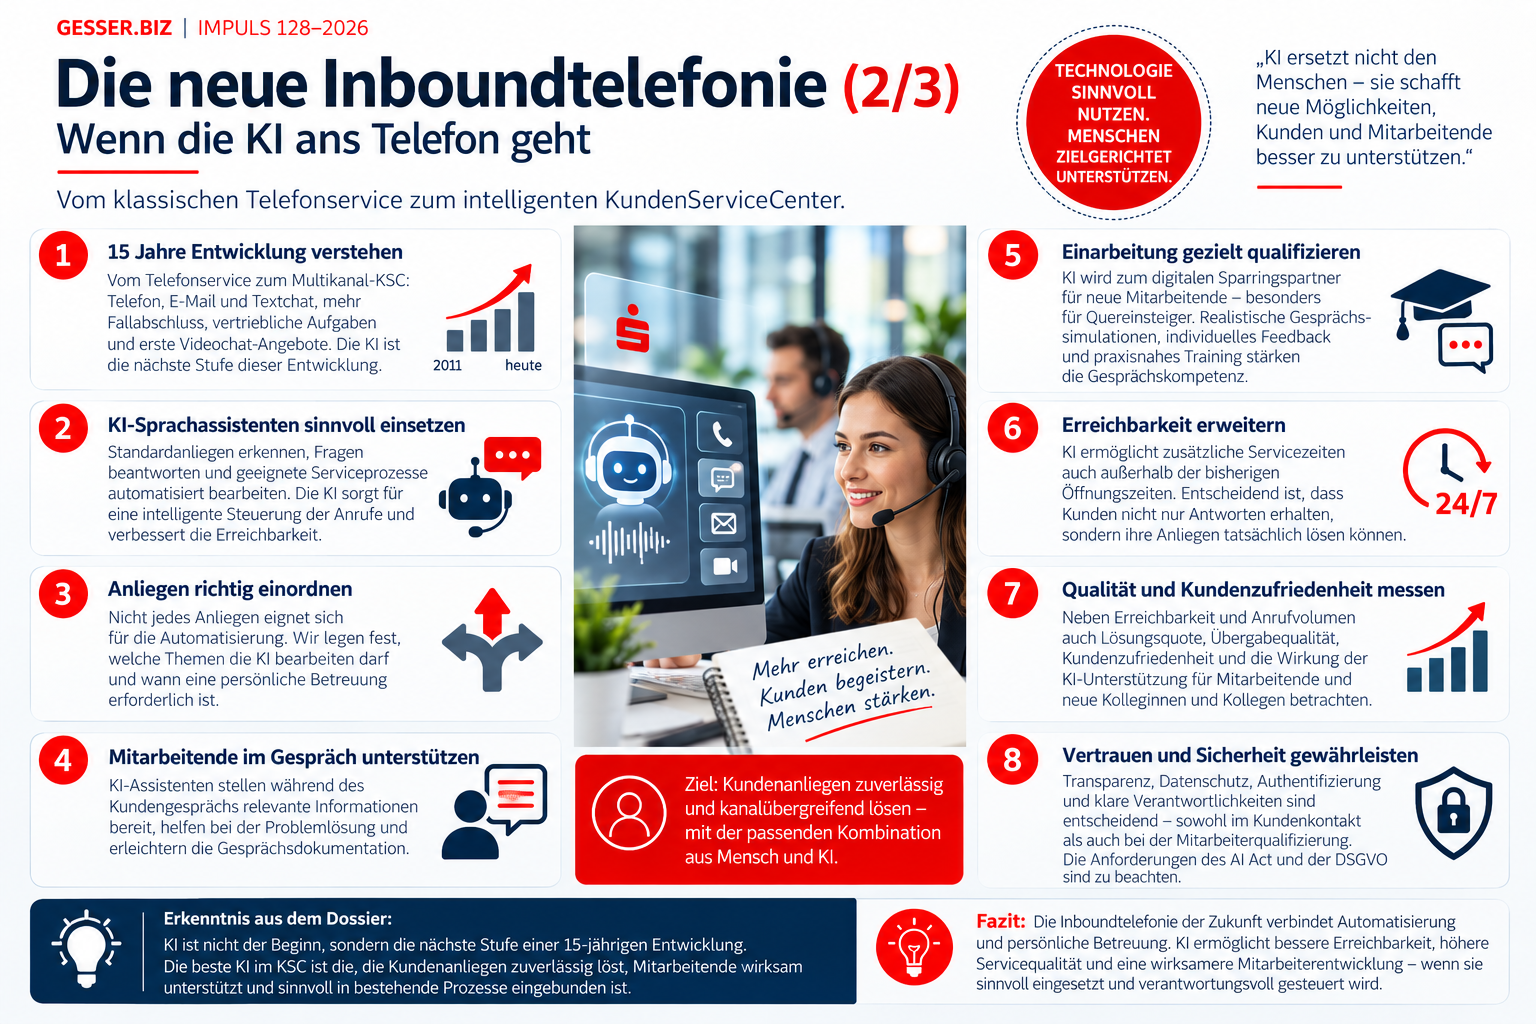
Zu diesem Impuls steht Ihnen wieder ein kompakter OnePager mit den wichtigsten Erkenntnissen und Praxisimpulsen zum Download zur Verfügung.
OnePager Teil 2
Zum Mitnehmen
Zu dieser vierteiligen Reihe steht Ihnen darüber hinaus auch eine komplette PDF-Zusammenfassung aller drei Impulse zur Verfügung. Sie fasst die wichtigsten Erkenntnisse, Merksätze und Praxisimpulse kompakt zusammen und eignet sich als Nachschlagewerk für den beruflichen Alltag.
Diese Datei erscheint mit Abschluss der Reihe ab Anfang Dezember zum Download.
Ihre Erfahrung interessiert mich
- Wie erleben Sie die Veränderungen der Telefonkommunikation?
- welche Erfahrungen haben Sie mit Telefonie, Videoberatung und digitalen Kommunikationswegen gemacht?
Ich freue mich über Ihre Rückmeldung und den fachlichen Austausch – gerne auch auf facebook und LinkedIn oder per mail unter info@gesser.biz
Herzliche Grüße und ein herzliches gued goahn aus Westfalen
Ihr
Peter Gesser
Trainer | Berater | Autor
GESSER.biz GmbH
Blick nach vorn
In dieser ersten Staffel der Reihe „Die neue Telefonkultur“ standen bisher die Veränderungen in der Outbound-Kommunikation im Mittelpunkt. Aktuell geht es um die Servicetelefonie (Inbound). Im neuen Jahr plane ich eine Reihe mit Tipps zur medialen Beratung.
Diesen Entwicklungen widmen sich die kommenden Ausgaben von GESSER.biz | Impuls.
Disclaimer KI-Unterstützung
Alle Inhalte wurden von Peter Gesser zusammengestellt und erarbeitet. Selbstverständlich wurde die Textzusammenfassung mit ChatGPT überarbeitet und sprachlich sowie lesefreundlich aufbereitet.
Darüber hinaus wurden die Abbildungen im Text und der OnePager mit ChatGPT_Plus auf Basis der vorliegenden Texte anschaulich visualisiert.
Disclaimer Quellen
Folgende Quallen waren Basis für den Artikel:DSV-Report:
Linda+ Voice bei der Sparkasse Rhein Neckar Nord – Praxisbeispiel zu KI-gestützter Telefonie. Link
Sparkasse Leipzig und Kreissparkasse Köln – Institute mit dokumentierten Videochat-Angeboten; die konkreten Kontaktseiten sollten vor Veröffentlichung nochmals geprüft werden.
Continentale-Studie 2025 (PDF) – Kundenwünsche zur Erreichbarkeit.
Europäische Kommission: AI Act – rechtlicher Rahmen für KI-Systeme.
Die historischen Entwicklungsschritte sind bewusst als qualitative Beschreibung formuliert, nicht als bundesweit quantifizierte Entwicklung. Auch die künftigen Einsatzmöglichkeiten beim KI-gestützten Gesprächstraining werden als Perspektiven und nicht als bereits flächendeckend etablierte Sparkassenpraxis dargestellt.
Zum Mitnehmen
Zu dieser vierteiligen Reihe steht Ihnen darüber hinaus auch eine komplette PDF-Zusammenfassung aller drei Impulse zur Verfügung. Sie fasst die wichtigsten Erkenntnisse, Merksätze und Praxisimpulse kompakt zusammen und eignet sich als Nachschlagewerk für den beruflichen Alltag.
Diese Datei erscheint mit Abschluss der Reihe ab Anfang Dezember zum Download.